E-Rechnung
XRechnung und ZUGFeRD aus büro+ heraus
E-Rechnung aus büro+ heraus
Die Pflicht fragt nicht, ob Sie eine Datei erzeugen können. Sie fragt, ob Ihr Ablauf steht.
büro+ gibt XRechnung und ZUGFeRD aus. Das ist der einfachere Teil.
Der schwierigere ist, was davor und danach passiert: eingehende Rechnungen, die niemand mehr abtippen sollte. Eine Prüfung vor dem Versand statt nach der Ablehnung. Ein Zustellweg je Kunde. Und ein Archiv, in dem die richtige Datei liegt. Bei ZUGFeRD ist das nicht die, die die meisten ablegen.
2027 ist näher, als es aussieht
Deutschland stuft die Pflicht ab. Die Schweiz kennt keine, mit zwei Ausnahmen: dem Bund und der Aufbewahrung.
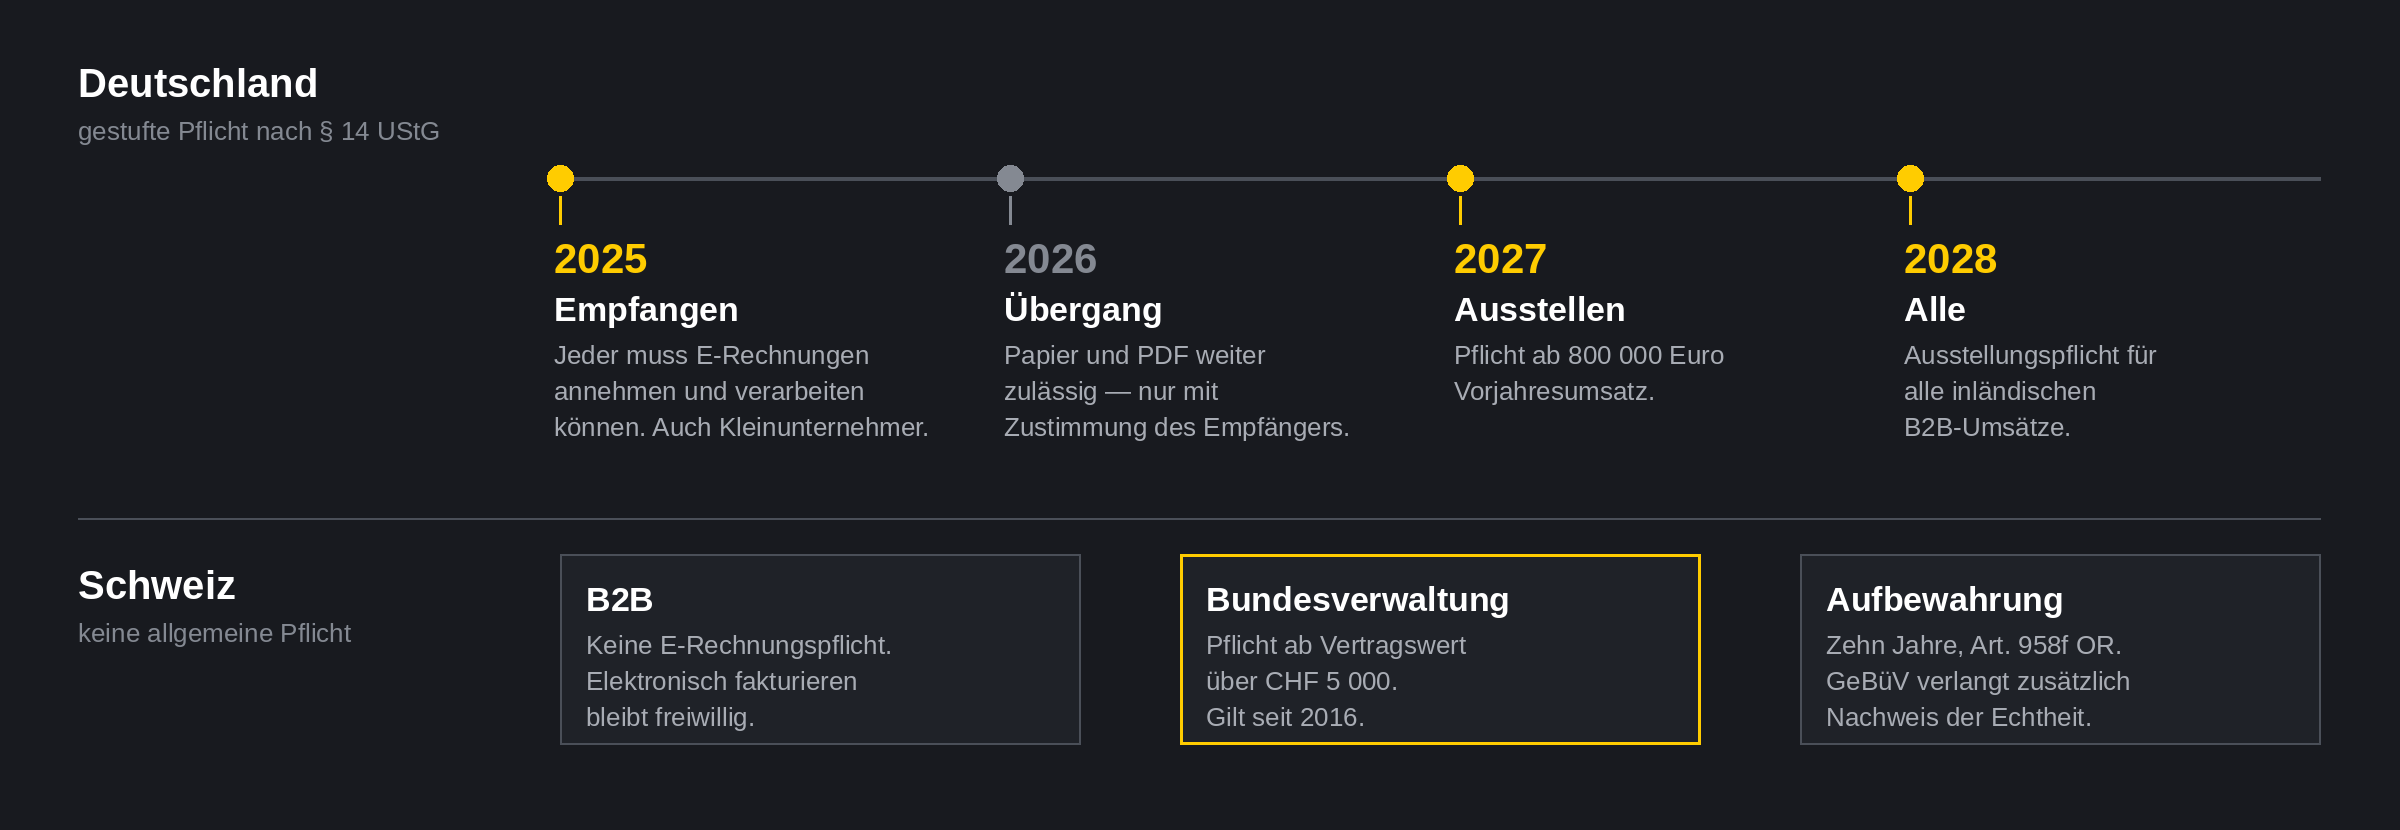
Die Jahreszahlen im Überblick. Ausführlich in den beiden Tabellen darunter.
Deutschland gestufte Pflicht
Geregelt im Umsatzsteuergesetz. Der Empfang gilt bereits, das Ausstellen kommt in zwei Stufen.
| Ab wann | Was gilt | Für wen |
|---|---|---|
| 01.01.2025 | Empfangspflicht. Jedes inländische Unternehmen muss E-Rechnungen empfangen, verarbeiten und aufbewahren können. | alle, auch Kleinunternehmer |
| bis 31.12.2026 | Übergang. Papier und PDF bleiben zulässig, sofern der Empfänger zustimmt. | alle |
| 01.01.2027 | Ausstellungspflicht | Vorjahresumsatz 2026 über 800 000 Euro |
| 01.01.2028 | Ausstellungspflicht | alle inländischen B2B-Umsätze |
Dauerhaft ausgenommen sind unter anderem Kleinbeträge bis 250 Euro brutto, Fahrausweise, Rechnungen an Privatpersonen und viele steuerfreie Umsätze. Kleinunternehmer müssen keine E-Rechnungen ausstellen; empfangen können müssen sie sie trotzdem.
Ein Punkt, der selten dasteht: Die Pflicht greift nur, wenn beide Beteiligten im Inland ansässig sind: Sitz, Geschäftsleitung oder eine am Umsatz beteiligte inländische Betriebsstätte. Ein ausländischer Unternehmer ohne deutsche Ansässigkeit fällt nicht darunter.
Schweiz keine allgemeine Pflicht
Elektronisch fakturieren bleibt im Geschäftsverkehr freiwillig. Zwei Ausnahmen und eine Frist sind trotzdem zu kennen.
| Wo | Was gilt |
|---|---|
| B2B | Keine E-Rechnungspflicht. Eine Schweizer Regelung wird diskutiert, ist aber nicht beschlossen. |
| Bundesverwaltung | E-Rechnung ist Pflicht, sobald der Vertragswert CHF 5 000 übersteigt. Gilt seit 2016. |
| Aufbewahrung | Zehn Jahre nach Art. 958f OR. Bei veränderbaren Datenträgern verlangt die GeBüV zusätzlich, dass Echtheit und Unverfälschtheit nachweisbar sind und der Speicherzeitpunkt dokumentiert ist. |
Als Schweizer Lieferant fallen Sie nicht unter die deutsche Pflicht. Ihr deutscher Kunde fällt darunter.
Weitergegeben wird sie trotzdem, nur eben als Einkaufsbedingung statt als Gesetz. Wer ab 2027 keine E-Rechnung stellen kann, wird die Frage aus dem Einkauf bekommen, ganz ohne Betriebsprüfung.
Ein PDF ist keine E-Rechnung
Entscheidend ist nicht, wie die Rechnung aussieht, sondern ob eine Maschine sie zweifelsfrei lesen kann. Massstab dafür ist die europäische Norm EN 16931.
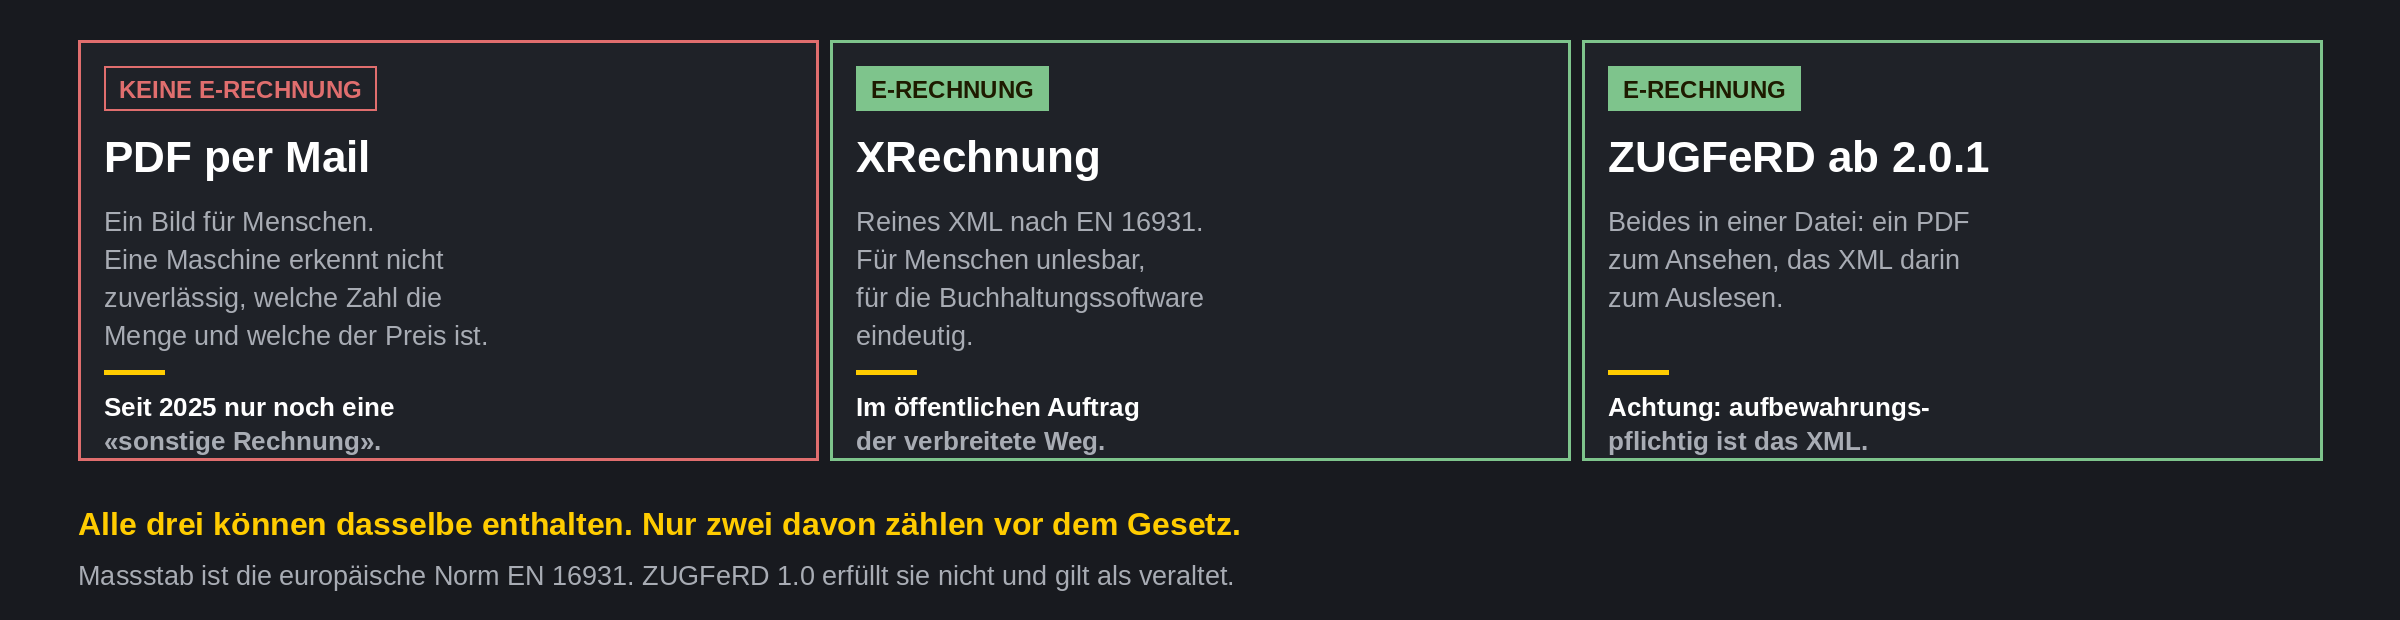
Dieselben Angaben, drei Verpackungen. Nur die beiden rechten erfüllen die Norm.
| Format | Aufbau | Zählt als E-Rechnung |
|---|---|---|
| PDF per Mail | Muss beim Empfänger von Hand erfasst oder ausgelesen werden. Genau der Aufwand, um den es bei der Pflicht eigentlich geht. | Nein, seit 2025 eine «sonstige Rechnung» |
| XRechnung | Läuft beim Empfänger direkt in die Buchhaltung. Ohne Betrachter sieht niemand, was drinsteht. In der Praxis stört das nur, solange Menschen mitlesen wollen. | Ja |
| ZUGFeRD ab 2.0.1 | Das Ansichtsbild ist mitgeliefert, die Betrachterfrage stellt sich also nicht. Der Preis dafür: es sieht aus wie ein PDF, und genau deshalb wird oft das Falsche archiviert. | Ja |
| ZUGFeRD 1.0 | Älteres Profil, erfüllt die Norm nicht. Von microtech selbst als veraltet geführt. Wer es noch einsetzt, sollte umstellen. | Nein |
Weitere europäische Formate nach EN 16931 sind ebenfalls zulässig. In der Praxis begegnen Ihnen im deutschsprachigen Raum fast nur diese beiden.
büro+ kann das Format
Das ist wichtig zu wissen, bevor jemand Ihnen ein Zusatzsystem verkauft. Die Ausgabe ist im Standard vorhanden und wird über die Eigenschaften des Mail-Layouts gesteuert.
«Die E-Rechnungsprüfung stellt sicher, dass mit den vorhandenen Angaben eine Ausgabe durch die Software erfolgen kann. Es findet keine Validierung der E-Rechnung statt.»
microtech Hilfe, XRechnung in büro+ benutzenDieser eine Satz ist der Übergang zum nächsten Abschnitt. Die Software sagt Ihnen, dass sie eine Datei schreiben kann. Sie sagt Ihnen nicht, ob der Empfänger sie annehmen wird.
Vier Stellen, an denen das Format nicht reicht
Keine davon ist ein Softwarefehler. Es sind Stellen, an denen jemand entscheiden muss, wie es in Ihrem Betrieb laufen soll.
Empfangen ist nicht verarbeiten. Ein Postfach genügt dem Gesetz. Aber wer öffnet das XML, gleicht es gegen Bestellung und Wareneingang ab, kontiert und bucht? Genau das ist unsere Eingangsrechnungs-Automation, und die läuft heute bei vier Kunden produktiv.
Validieren, bevor die Rechnung rausgeht, und nicht erst, wenn der Kunde sie ablehnt. Die eingebaute Prüfung sagt nur, ob eine Ausgabe möglich ist. Ob die Datei der Norm entspricht und beim Empfänger durchläuft, ist eine andere Frage.
Gesetzlich ist kein Übertragungsweg vorgeschrieben. Mail genügt. In der Praxis verlangt der eine Kunde ein Portal, der nächste Peppol, der dritte weiterhin die Mail. Das ergibt eine Zuordnung je Kunde, und die gehört ins ERP statt in eine Liste im Kopf der Buchhaltung.
Bei ZUGFeRD ist das XML der aufbewahrungspflichtige Teil, nicht das PDF. Das Bild ist nur zusätzlich nötig, wenn es eigene rechtlich relevante Angaben trägt. Eine Umwandlung der XML-Datei in ein Bildformat ist ausdrücklich unzulässig.
Wer die ZUGFeRD-Rechnung «als PDF ablegt», hat unter Umständen das Falsche archiviert.
Die Frist beträgt in Deutschland acht Jahre für Buchungsbelege, seit dem 01.01.2025. Handelsbücher und Bilanzen bleiben bei zehn. In der Schweiz sind es zehn Jahre. Das ist kein Randthema: es ist der Teil der Pflicht, den man Jahre später bemerkt.
E-Rechnung ist nicht EDI
Die beiden werden dauernd verwechselt. In beiden Fällen laufen strukturierte Dateien zwischen Firmen. Der Anlass ist ein völlig anderer.
| E-Rechnung | EDI | |
|---|---|---|
| Wer verlangt es | der Gesetzgeber | Ihr Abnehmer |
| Gegenüber wem | allen Geschäftskunden | einem bestimmten Grosskunden |
| Was ist festgelegt | Format und Inhalt, genormt nach EN 16931 | die Form; der Inhalt steht in der Guideline des Abnehmers und ist jedes Mal anders |
| Welche Belege | die Rechnung | Bestellung, Auftragsbestätigung, Lieferavis, Rechnung |
| Worin die Arbeit steckt | im Ablauf und im Archiv | in der Zuordnung Ihrer Daten |
ZUGFeRD ist keine EDI-Nachricht. Deshalb steht es auf dieser Seite und nicht auf unserer EDI-Seite. Dort wäre es in einer Reihe mit EDIFACT und openTRANS schlicht falsch eingeordnet. Wenn ein Grosskunde Ihnen eine Guideline auf den Tisch legt, ist das der andere Fall: EDI aus Ihrem ERP heraus.
Nach Schritt 1 wissen Sie, was fehlt
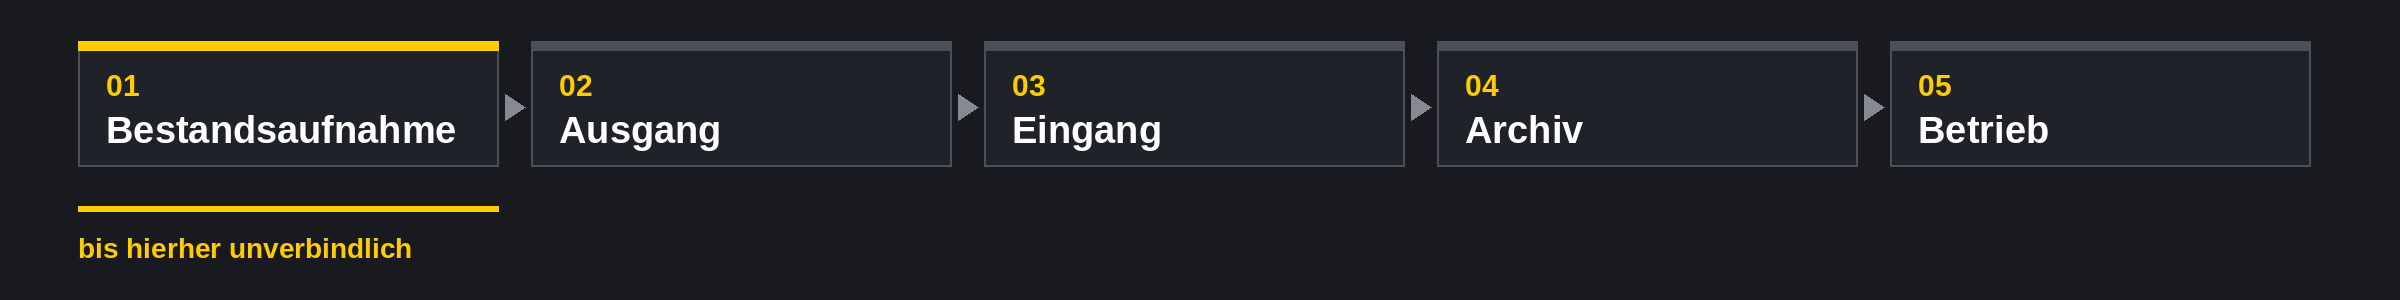
Was in jedem Schritt passiert, steht darunter.
- BestandsaufnahmeWas gibt büro+ heute aus, was verlangen Ihre Kunden, was liegt im Archiv. Am Ende steht eine Liste: was bereits passt, was fehlt und wo es eine Entscheidung braucht.
- Ausgang scharf schaltenXRechnung oder ZUGFeRD je Kunde, mit einer Prüfung vor dem Versand statt nach der Ablehnung.
- Eingang automatisierenEingehende Rechnungen auslesen und gegen Bestellung und Wareneingang abgleichen. Was eindeutig ist, läuft durch; was abweicht, geht an einen Menschen.
- Archiv richtigstellenSicherstellen, dass der strukturierte Teil abgelegt wird und nicht das Bild davon.
- BetriebMit Fehlerbehandlung, Benachrichtigung bei abgelehnten Dateien und einer Betriebsanleitung, die Ihre Leute auch in einem Jahr noch verstehen.
Bis zum Ende von Schritt 1 ist nichts bestellt. Wenn sich dabei herausstellt, dass bei Ihnen ohnehin schon alles passt, sagen wir Ihnen das.
Was uns dazu gefragt wird
Bis Ende 2026 ja, wenn der Empfänger zustimmt. Danach in Deutschland nicht mehr, gestuft ab 2027 und für alle ab 2028. Rechtlich ist ein PDF seit 2025 keine E-Rechnung, sondern eine «sonstige Rechnung». Spürbar wird der Unterschied erst mit der Ausstellungspflicht.
Rechtlich nicht, solange Sie keine Ansässigkeit in Deutschland haben. Die Pflicht setzt voraus, dass beide Beteiligten im Inland ansässig sind. Praktisch schon: Ihr deutscher Kunde ist verpflichtet und wird das an Sie weitergeben. Haben Sie eine deutsche Betriebsstätte, die am Umsatz beteiligt ist, gilt die Pflicht direkt.
XRechnung ist reines XML: maschinenlesbar, für Menschen unbrauchbar. ZUGFeRD packt dasselbe XML in ein PDF, das man zusätzlich ansehen kann. Beide erfüllen die Norm ab den genannten Fassungen. Welches Sie verwenden, entscheidet in der Regel Ihr Kunde.
Nein. Ein bestimmter Übertragungsweg ist nicht vorgeschrieben, Mail genügt. Peppol gilt als naheliegende Option und ist in Deutschland nicht verpflichtend; über ein nationales Meldesystem ist nicht entschieden. Wenn ein einzelner Kunde Peppol verlangt, ist das seine Vorgabe, nicht die des Gesetzgebers.
Nein. Kleinbetragsrechnungen bis 250 Euro brutto sind dauerhaft ausgenommen, ebenso Fahrausweise, Rechnungen an Privatpersonen und viele steuerfreie Umsätze.
In der Regel nicht. Aufzubewahren ist der strukturierte Teil, also das XML. Das PDF nur dann, wenn es eigene rechtlich relevante Angaben trägt, etwa einen handschriftlichen Vermerk. Umgekehrt gilt: das XML durch ein Bild davon zu ersetzen, ist unzulässig. Genau das passiert, wenn ein Archiv alles «als PDF» ablegt.
Die Ausgabe ja, und das sagen wir auch so. Offen bleiben der Eingang, die Prüfung vor dem Versand, der Zustellweg je Kunde und das Archiv. Wenn bei Ihnen all das bereits läuft, brauchen Sie uns für dieses Thema nicht.
Eine Ihrer Ausgangsrechnungen, so wie sie heute rausgeht, und einen Satz dazu, was Ihre Kunden verlangen. Mehr nicht.
Schicken Sie uns eine Ihrer Ausgangsrechnungen
So, wie sie heute rausgeht. Dazu ein Satz, was Ihre Kunden verlangen und in welchem Markt Sie fakturieren.
Sie erhalten von uns: ob die Datei der Norm entspricht, was Ihr Kunde beim Empfang sehen wird, was beim Eingang von Rechnungen bei Ihnen automatisch laufen würde und ob Sie das Richtige archivieren. Konkret, auf Ihren Beleg bezogen, ohne Verpflichtung.
Lieber direkt sprechen? verkauf@alphacom.ch · +41 81 630 30 15
Die Angaben auf dieser Seite sind eine Einordnung nach bestem Wissen und keine Rechtsberatung. Stand September 2026. Für Ihren Einzelfall ist Ihre Steuerberatung zuständig. Wir kümmern uns um die Technik dahinter.
